Финансовое планирование в Канаде · Октябрь 2026
Страхование жизни и пенсионное планирование в Канаде: 7 финансовых рисков, которые стоит пересмотреть до 2027 года
Как сохранить накопленный капитал, защитить финансовое благополучие семьи и грамотно подготовиться к будущему.
Автор: Михаил Арбетов, CFP, FMA · Arbetov Insurance & Wealth Management Inc.
Для многих канадцев, приближающихся к пенсионному возрасту, финансовое планирование традиционно сводится к трём вопросам: сколько денег необходимо накопить, когда можно позволить себе перестать работать и какой доход смогут обеспечить пенсионные накопления и инвестиции.
Но есть ещё один, не менее важный вопрос: что произойдёт с финансовым благополучием вашей семьи, если неожиданно изменятся здоровье, семейные обстоятельства или экономическая ситуация?
К концу 2026 года канадцы сталкиваются с высокой стоимостью жизни, экономической неопределённостью, необходимостью финансировать всё более продолжительную пенсию и сложными вопросами налогообложения и передачи имущества наследникам.
Особенно актуальны эти вопросы для жителей Британской Колумбии, где значительная часть семейного капитала нередко сосредоточена в недвижимости, а пенсионные накопления распределены между RRSP, RRIF, TFSA, пенсионными программами работодателей и обычными инвестиционными счетами.
Даже значительные накопления и дорогостоящая недвижимость сами по себе не гарантируют финансовой защищённости. Важно не только создать капитал, но и правильно организовать его использование, защиту и передачу следующему поколению.
1. Страхование жизни может больше не соответствовать потребностям семьи
Полис страхования жизни, приобретённый 15–20 лет назад, мог полностью соответствовать вашим обстоятельствам. В 35 лет у вас могли быть маленькие дети, значительная ипотека и семья, зависящая от вашего заработка.
Но сегодня ситуация могла измениться: дети выросли, ипотека уменьшилась или полностью выплачена, появились пенсионные накопления и инвестиции. Прежняя страховая защита может оказаться как недостаточной, так и избыточной.
Представим семейную пару из Greater Vancouver в возрасте около 60 лет. Супруги владеют домом, стоимость которого значительно выросла, накопили средства в RRSP и TFSA, а дети уже живут самостоятельно. Возможно, им больше не нужна крупная страховка для замещения заработка. Но появились другие вопросы:
- Хватит ли пережившему супругу доходов после смерти партнёра?
- Какие налоговые обязательства могут возникнуть при передаче имущества?
- Потребуется ли продавать инвестиции или недвижимость для покрытия расходов?
- Хотят ли супруги оставить детям определённую сумму независимо от рыночной конъюнктуры?
Необходимость страхования определяется не только возрастом и стоимостью имущества, но и финансовыми обязательствами и целями семьи.
Изменение обстоятельств не обязательно требует покупки нового полиса. Иногда достаточно пересмотреть существующую защиту, её срок и структуру, оценить возможности действующего договора. При этом важно не прекращать старое покрытие до оценки условий его замены: новый полис может оказаться дороже или недоступен по состоянию здоровья.
Наша команда рассматривает такие вопросы в контексте общего финансового положения семьи. Иногда наиболее рациональное решение отличается от того, которое кажется очевидным при первом взгляде.
Главное — не сколько страхования у вас имеется, а насколько эффективно оно соответствует сегодняшним и будущим финансовым целям.
2. Пенсионные накопления могут создать большую налоговую нагрузку для наследников
Один из самых распространённых источников недоразумений в Канаде связан с налогообложением RRSP и RRIF после смерти владельца. Многие считают, что деньги на зарегистрированных пенсионных счетах автоматически и без налогов перейдут детям. Но в общем случае справедливая рыночная стоимость RRSP или RRIF на дату смерти включается в доход умершего за последний налоговый год.
Есть важные исключения и специальные правила — прежде всего для пережившего супруга или common-law partner, а при определённых условиях и для финансово зависимых детей или внуков. Конкретный результат зависит от получателя, оформления и применимых налоговых положений.
Пример: наследство стоимостью более двух миллионов долларов
Предположим, житель Британской Колумбии, не имеющий пережившего супруга, оставляет следующее имущество:
| Актив | Стоимость |
|---|---|
| RRIF | $700,000 |
| Инвестиции на обычном счёте | $250,000 |
| Основное жильё (principal residence) | $1,200,000 |
| Общая стоимость имущества | $2,150,000 |
Если исключения не применяются, стоимость RRIF в размере $700,000 может быть включена в последний налогооблагаемый доход. Это способно привести к значительному подоходному налогу. Дополнительно могут возникнуть налоги, связанные с приростом капитала по инвестициям на обычном счёте. Прирост стоимости основного жилья при соблюдении условий может полностью или частично освобождаться от налога благодаря principal residence exemption.
Таким образом, стоимость имущества и сумма, которая фактически останется наследникам, могут заметно различаться. При этом получатель средств RRIF и лицо, отвечающее за уплату налога, не обязательно совпадают, что также требует внимания.
Можно ли подготовиться заранее?
В некоторых ситуациях страхование жизни позволяет создать источник средств для будущих налоговых обязательств без вынужденной продажи имущества. Но это не единственный вариант: следует также оценить график снятия денег с RRSP/RRIF при жизни, ожидаемые доходы, доступные резервы и семейную структуру владения активами.
Эффективность каждой стратегии зависит от возраста, семейного положения, доходов и состава имущества. Наша команда помогает клиентам выявить такие риски и рассмотреть варианты заранее, при необходимости согласуя налоговые аспекты с бухгалтером или профильным налоговым специалистом.
Подробнее о связанных вопросах — в нашем материале «RRSP и пенсионное планирование».
Своевременное планирование может помочь сохранить наследникам больше семейного капитала — без поспешных решений в сложный момент.
3. Дорогая недвижимость не всегда означает наличие свободных денег
Для Британской Колумбии эта проблема особенно характерна. Многие жители Vancouver, Burnaby, Richmond и Surrey владеют недвижимостью, стоимость которой значительно выросла за последние десятилетия. Однако высокая стоимость дома не означает, что у владельца достаточно денег для повседневных и непредвиденных расходов.
Представим пенсионеров, владеющих домом стоимостью $1,800,000 без ипотеки, но имеющих относительно небольшие банковские накопления и ликвидные инвестиции. Формально они обеспечены. Однако дорогостоящий уход, помощь родственникам или другие крупные расходы могут поставить их перед непростым выбором.
Это ситуация asset-rich, cash-poor — значительный капитал при недостатке ликвидности.
Продажа недвижимости не всегда приемлема: люди могут хотеть продолжать жить в своём доме, а продажа инвестиционных активов во время рыночного спада может привести к потерям.
Поэтому финансовое планирование должно учитывать не только стоимость имущества, но и структуру активов: что предназначено для пенсионных расходов, что доступно в экстренной ситуации, а что планируется передать наследникам.
Страхование жизни может обеспечить ликвидность после смерти, но не заменяет денежных резервов при жизни. Существуют разные способы повысить финансовую гибкость — от изменения структуры активов до использования определённых вариантов финансирования. Однако стоимость заимствований и риски должны быть тщательно оценены.
Мы помогаем клиентам рассмотреть доступные альтернативы с учётом возраста, доходов, недвижимости и долгосрочных целей, не ограничиваясь первым очевидным решением.
Задача — сохранить не только капитал, но и возможность пользоваться им тогда, когда это действительно необходимо.
4. Когда Permanent Life Insurance действительно оправдано?
В Канаде распространены две основные категории страхования жизни: Term Life Insurance — страхование на определённый срок, и Permanent Life Insurance — постоянное страхование, которое при соблюдении условий договора может обеспечивать пожизненную защиту.
К постоянному страхованию относятся, в частности, Whole Life и Universal Life. Срочное страхование часто используется для временных обязательств: ипотеки, расходов на детей и замещения заработка. Постоянное страхование может решать иные задачи.
Когда постоянное страхование стоит рассмотреть
- Наследственное планирование: обеспечение определённой выплаты наследникам.
- Налоговая ликвидность: подготовка средств для ожидаемых обязательств при передаче имущества.
- Поддержка зависимого родственника: долгосрочная финансовая защита близкого человека.
- Передача бизнеса: финансирование отдельных соглашений между совладельцами или наследниками.
- Благотворительные цели: определённые стратегии благотворительного наследования.
Некоторые постоянные полисы также формируют cash value — внутреннюю денежную стоимость. Но её использование может сопровождаться комиссиями, процентами по займам, налоговыми последствиями или уменьшением страховой выплаты.
Когда постоянное страхование может быть невыгодным
Если задача состоит только в защите семьи на ближайшие 10–20 лет, срочное страхование часто экономичнее. Если ликвидных активов уже достаточно для потребностей семьи и наследников, дополнительное покрытие может быть не нужно. А высокие страховые взносы не должны ставить под угрозу пенсионный бюджет.
Permanent Life Insurance — сложный финансовый инструмент. Его преимущества имеют смысл лишь тогда, когда соответствуют конкретной задаче. Мы начинаем обсуждение не с названия страховой компании, а с анализа потребностей клиента и сравнения возможных решений.
С вопросами защиты капитала связан и наш материал «Самая надёжная инвестиция, которую нельзя потерять».
Иногда лучшее решение — постоянное страхование, иногда комбинация инструментов, а иногда новая страховка вовсе не требуется.
5. Более долгая жизнь создаёт новые пенсионные риски
Человек, выходящий на пенсию в 60–65 лет, может нуждаться в пенсионном доходе ещё 25–30 лет или дольше. Поэтому важно оценивать не только среднюю инвестиционную доходность, но и устойчивость плана при неблагоприятных обстоятельствах.
Инфляция
Даже умеренная инфляция постепенно снижает покупательную способность денег. Например, при постоянной инфляции 2,5% в год расходы в $5,000 в месяц через 20 лет вырастут примерно до $8,193 для сохранения прежнего объёма покупок. Это иллюстрация, а не прогноз инфляции.
Неблагоприятная последовательность доходностей
Если рынки существенно снижаются в первые годы пенсии, регулярное снятие денег с портфеля может особенно сильно повлиять на его долговечность. Этот риск называют sequence-of-returns risk. Даже при одинаковой средней доходности за длительный период результаты пенсионеров могут отличаться из-за порядка рыночных подъёмов и спадов.
Изменение доходов после смерти супруга
После смерти одного из супругов отдельные пенсионные выплаты могут сократиться или прекратиться. При этом расходы на жильё, коммунальные услуги и налоги на недвижимость не уменьшаются пропорционально.
Поэтому пенсионный план должен учитывать CPP, OAS, пенсионные программы работодателей, RRSP/RRIF, TFSA, обычные инвестиции и потребности каждого супруга при разных жизненных сценариях.
Существуют способы организовать пенсионные источники так, чтобы одни обеспечивали стабильность, другие сохраняли инвестиционный потенциал, а третьи служили резервом. Мы помогаем оценить сочетание этих источников и возможные сценарии, включая рыночные спады и непредвиденные расходы.
Цель пенсионного планирования — не только накопить капитал, но и организовать его использование на протяжении всей жизни.
6. Segregated Funds: когда инвестиции через страховую компанию полезны?
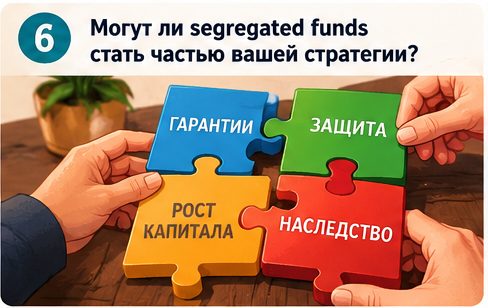
Канадцам знакомы взаимные фонды (mutual funds), ETF и гарантированные инвестиционные сертификаты (GIC). Но существует и другая категория продуктов — Segregated Funds, или сегрегированные фонды, предлагаемые компаниями страхования жизни.
Они сочетают инвестиционную составляющую с определёнными страховыми условиями. В зависимости от договора могут предусматриваться гарантии на установленную дату, гарантии в случае смерти, возможность назначения бенефициаров и определённые преимущества при передаче средств. В некоторых обстоятельствах возможна и защита от требований кредиторов, но она не является безусловной.
Отдельные контракты предлагают гарантии 75% или 100% соответствующей гарантийной базы. Это не означает, что рыночная стоимость фонда не может снижаться. Гарантия действует только при предусмотренных договором событиях, а снятие средств, сроки, комиссии и другие условия могут менять гарантированную сумму.
Сравнение Segregated Funds с традиционными фондами
| Характеристика | Segregated Funds | ETF / Mutual Funds |
|---|---|---|
| Инвестиции на финансовых рынках | Да | Да |
| Возможность снижения рыночной стоимости | Да | Да |
| Контрактная гарантия при смерти | Может предоставляться | Обычно нет |
| Гарантия на определённую дату | Может предоставляться | Обычно нет |
| Комиссии | Часто выше | Зависят от продукта; ETF нередко дешевле |
| Назначение бенефициара | Обычно возможно | Зависит от типа счёта и применимых правил |
| Потенциальная защита от кредиторов | При соблюдении условий | Зависит от структуры владения и закона |
Segregated Funds могут заинтересовать инвесторов, которые придают особое значение страховым гарантиям и передаче капитала наследникам. Но для человека, ориентированного на минимальные комиссии и гибкость, обычные ETF, GIC или другие инвестиционные инструменты могут быть предпочтительнее.
Различия между контрактами существенны: гарантии, комиссии, инвестиционный выбор и условия получения средств могут заметно отличаться. Наша команда помогает разобраться, какие особенности продукта имеют реальную ценность для конкретной семьи, а за какие нет смысла переплачивать.
Вопрос не в том, какой продукт лучше вообще, а в том, стоят ли конкретные гарантии своих дополнительных расходов.
7. Устаревшие завещания и назначения бенефициаров могут создать проблемы
Со временем меняются семейные обстоятельства, состав имущества и финансовые цели. Но документы нередко остаются прежними.
Человек мог оформить страхование двадцать лет назад и указать бенефициаром супруга. Позднее произошли развод, новый брак или другие изменения, а назначение бенефициара не пересмотрели. Аналогичные ситуации возможны с RRSP, RRIF, TFSA и segregated funds.
Назначение бенефициара и положения завещания не всегда действуют одинаково. В Британской Колумбии применяются специальные правила наследования и назначения получателей. В некоторых случаях активы могут переходить непосредственно бенефициару, минуя обычное распределение наследственной массы, но это не означает автоматического освобождения от подоходного налога или иных обязательств.
Периодически полезно проверить:
- завещание (Will);
- доверенности (Power of Attorney);
- документы о медицинских и личных решениях;
- бенефициаров страховых полисов и зарегистрированных счетов;
- структуру владения недвижимостью и другими активами.
Ошибки в наследственном планировании часто обнаруживаются слишком поздно. Между тем многие проблемы можно выявить заранее, сопоставив договоры, назначения бенефициаров и завещание. Иногда достаточно своевременных изменений, чтобы уменьшить риск конфликтов, задержек и дополнительных расходов.
Мы помогаем клиентам выявить такие вопросы и при необходимости согласовать дальнейшие шаги с юристами и налоговыми специалистами.
Грамотно организованная передача капитала — это не только деньги, но и возможность избавить близких от ненужных сложностей.
Что стоит проверить до конца 2026 года?
Небольшой финансовый аудит поможет понять, какие вопросы уже решены, а какие требуют внимания:
- Соответствует ли существующее страхование жизни сегодняшним потребностям?
- Какие налоги могут возникнуть при наследовании RRSP и RRIF?
- Достаточно ли ликвидных активов для непредвиденных расходов?
- Сможет ли переживший супруг сохранить приемлемый уровень жизни?
- Оправданы ли расходы на постоянное страхование жизни?
- Стоит ли сравнить segregated funds с обычными инвестициями?
- Актуальны ли завещание, доверенности и назначения бенефициаров?
Не каждой семье требуется дополнительное страхование или новый инвестиционный продукт. Иногда лучший результат достигается за счёт более эффективного использования уже имеющихся возможностей.
Финансовое планирование — искусство находить правильные решения
У каждого человека своя финансовая история. Кто-то всю жизнь работал, приобрёл недвижимость и накопил пенсионный капитал, но теперь задумывается, как правильно распорядиться этими средствами. Кто-то хочет обеспечить финансовую независимость супруга, помочь детям или внукам, уменьшить будущую налоговую нагрузку или сохранить семейное имущество.
Другие сталкиваются с недостатком свободных денег, изменением доходов или необходимостью пересмотреть инвестиционную стратегию. И далеко не всегда очевидно, какое решение будет наиболее разумным.
Одна из распространённых ошибок — рассматривать страхование, инвестиции, пенсионные накопления, налоги и наследство как отдельные, не связанные между собой вопросы.
На практике они тесно взаимосвязаны. Налоговое решение может оказаться неудобным с точки зрения ликвидности; инвестиционный продукт с привлекательной доходностью — не соответствовать задачам наследственного планирования; а старый страховой полис — перестать отвечать потребностям семьи.
Эффективное финансовое планирование начинается не с выбора продукта, а с понимания жизненной ситуации, потребностей и долгосрочных целей человека.
Почему лучше решать финансовые вопросы заранее
Иногда достаточно небольших изменений в существующем плане, чтобы улучшить положение семьи. В других случаях нужен комплексный подход, объединяющий страховую защиту, инвестиционные решения, пенсионные доходы и передачу имущества.
Своевременный анализ позволяет сравнить альтернативы и избежать решений, принятых под давлением обстоятельств.
Мы поможем разобраться в ваших финансовых вопросах
В Arbetov Insurance & Wealth Management Inc. мы рассматриваем финансовое планирование как комплексную работу, направленную на защиту интересов клиента и его семьи.
Наш опыт охватывает страховую защиту, инвестиционные и пенсионные решения, финансовые риски и вопросы планирования передачи капитала. За каждым финансовым вопросом стоят конкретные жизненные обстоятельства, поэтому универсальные рекомендации подходят далеко не всем.
Мы поможем оценить существующие решения, определить потенциальные риски, рассмотреть доступные альтернативы и наметить разумные дальнейшие шаги. При необходимости налоговые и юридические вопросы согласовываются с профильными специалистами.
Если у вас накопились финансовые вопросы, на которые вы пока не нашли убедительных ответов, не обязательно искать решение самостоятельно. Возможно, существуют варианты, о которых вы ещё не задумывались.
Свяжитесь с Arbetov Insurance & Wealth Management Inc. — мы поможем разобраться в вашей ситуации и рассмотреть возможные пути решения с учётом ваших интересов и обстоятельств.
Подробнее об авторе: Михаил Арбетов, CFP, FMA.
Важная информация. Статья носит общий информационный характер и не является индивидуальной инвестиционной, страховой, налоговой или юридической рекомендацией. Условия продуктов, гарантии, комиссии и налоговые последствия зависят от конкретных обстоятельств и действующих договоров. Приведённые финансовые примеры являются условными.